
¿Qué es el DOAT en el 2025?
La Declaración Anual de Operaciones con Terceros tiene como objetivo ayudar a SUNAT a verificar el cumplimiento tributario de las empresas y analizar las relaciones comerciales entre contribuyentes. Es una herramienta clave en la fiscalización.
Las empresas deben declarar información sobre operaciones realizadas con sus principales clientes y proveedores, incluidas ventas, compras, servicios recibidos, pagos y otros. Esto incluye datos como RUC, nombre o razón social, y montos de las transacciones.
¿Quiénes están obligados DOAT – SUNAT?
Según la Resolución de superintendencia Número 036-2016-SUNAT, durante el ejercicio 2024, los contribuyentes cuyos registros sean electrónicos deben presentar esta constancia.
Esto es aplicable incluso si no han tenido operaciones que declarar en el DAOT.
Por otro lado, aquellos contribuyentes cuyos registros no sean electrónicos y hayan superado los 75 UITs en compras y ventas durante el ejercicio 2024 deben presentar la declaración informando sus operaciones con terceros que hayan superado los dos UITs.
- Que, al 31 de diciembre del 2024, hubiesen tenido la categoría de Principales Contribuyentes.
- Que estén obligados a presentar por lo menos una declaración mensual del IGV durante el ejercicio 2024, siempre que:
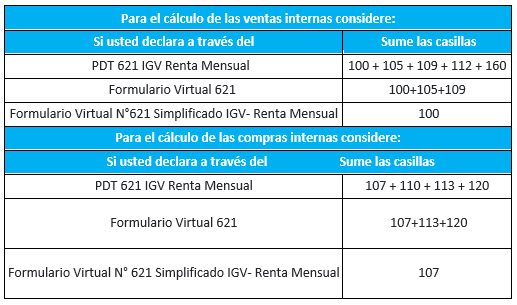
- El monto de sus ventas internas haya superado las 75 UIT.
- El monto de sus adquisiciones de bienes o servicios o contratos de construcción haya superado las 75 UIT.
- Las asociaciones sin fines de lucro, instituciones educativas o entidades religiosas que hayan realizado sólo operaciones inafectas del IGV en el Ejercicio 2024, cuyo número de trabajadores que deben ser declarados en el PDT Planilla Electrónica – PLAME Formulario Virtual Nº 0601 correspondiente al período tributario noviembre del Ejercicio 2024 sea superior a diez (10). Se entiende como trabajador, para tal efecto, a los sujetos definidos en el literal v) del artículo 1° de la Resolución de Superintendencia N° 183-2011/SUNAT y normas modificatorias.
¿Qué sucede si el contribuyente ha superado los 75 UITs pero en compras y ventas no ha superado los 2UITs en operaciones con terceros durante todo el ejercicio?
En este caso, el contribuyente solo necesita presentar la constancia de no tener información a declarar en el DAOT.
Es crucial entender estas disposiciones para evitar posibles sanciones por incumplimiento.
Mantenerse al día con los requisitos establecidos por la SUNAT garantiza una gestión fiscal adecuada y evita complicaciones futuras en la relación con la autoridad tributaria.
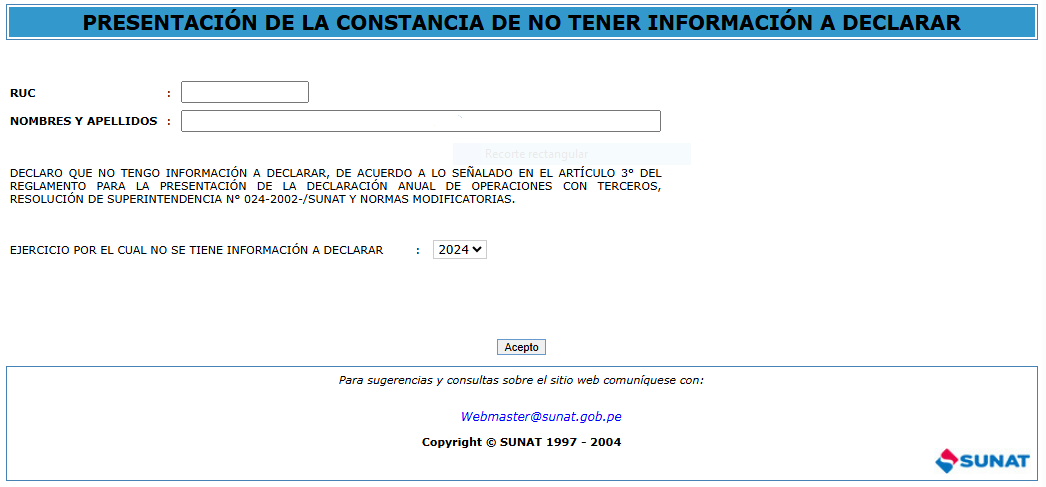
Como generar la constancia de no tener información a declarar DOAT – SUNAT
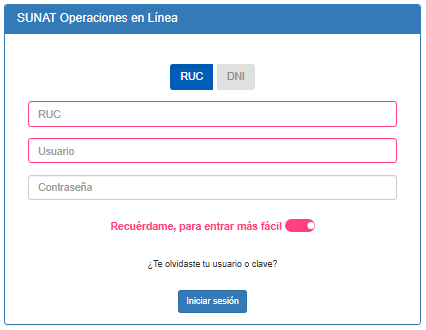
- Nos dirigimos a la pagina de SUNAT, ingresamos a Operaciones en Línea.
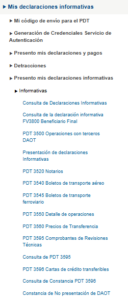
- Seleccionamos la opción de mis declaraciones informativas – Constancia de no presentación DOAT.

- Por último, obtendremos la constancia de no tener información a declarar
¿Tengo multa si no presento el DOAT – SUNAT?
En primer lugar, el no cumplir con presentar el DAOT dentro del plazo establecido origina una infracción tributaria tipificada en el numeral 2 del artículo 176 del código tributario.
Por otra parte, si subsanas la infracción antes de cualquier comunicado de SUNAT, la gradualidad es del 100 %.


